Club Luxembourg · par IB Gestion Privée
Assurance-vie luxembourgeoise
Le contrat luxembourgeois expliqué en 2 minutes.
Jean-Noël Insausti, gérant associé d’IB Gestion Privée, en présente les atouts.
La diversification au service de votre patrimoine
Club Luxembourg · par IB Gestion Privée
Le contrat luxembourgeois expliqué en 2 minutes.
Jean-Noël Insausti, gérant associé d’IB Gestion Privée, en présente les atouts.
La diversification au service de votre patrimoine
Trophées du Patrimoine 2025
Ils parlent de nous


Nos meilleurs contrats 2027 · Club Luxembourg
Tous les contrats luxembourgeois ne se valent pas : ticket d’entrée, solidité de l’assureur, banque dépositaire, frais, univers d’investissement, devises ou accès aux actifs non cotés. Nous suivons les principaux contrats du marché afin de sélectionner celui qui correspond réellement à votre situation.
Sélection 2027

Ticket d’entrée dès 125 000 €
Sélection 2027
Ticket d’entrée dès 250 000 €
Sélection 2027
Ticket d’entrée dès 250 000 €
Sélection 2027
Ticket d’entrée dès 100 000 €
Sélection 2027

Ticket d’entrée dès 250 000 €
Sélection 2027
Ticket d’entrée dès 250 000 €
Nos autres contrats
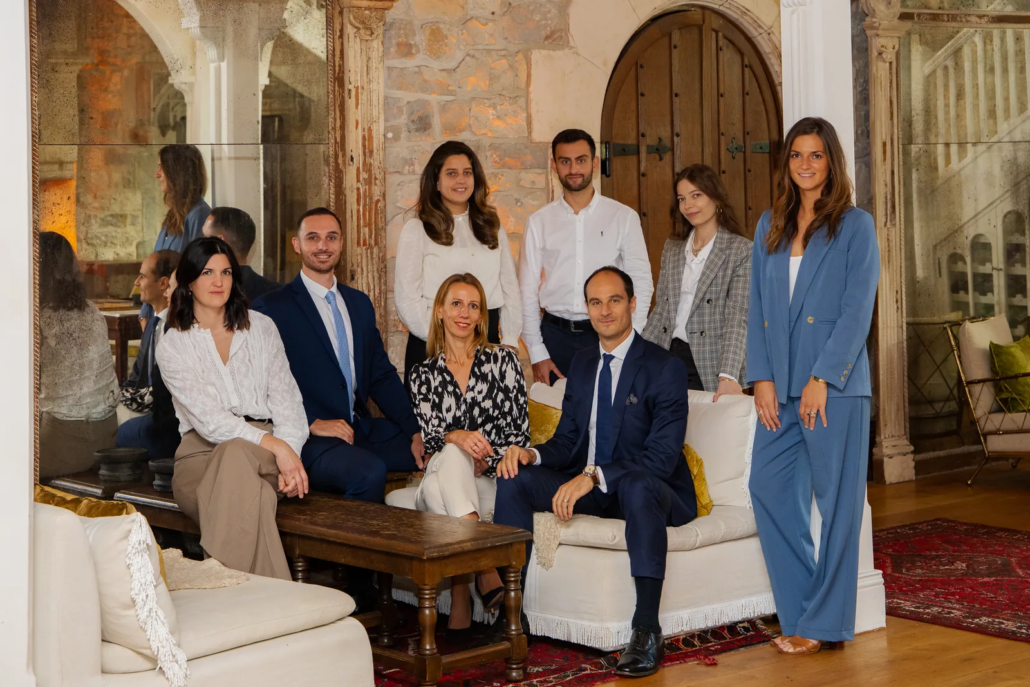
L’équipe IB Gestion Privée
Qui sommes-nous
L’un des tout premiers sites spécialisés dans l’assurance-vie luxembourgeoise.
Un cabinet de conseil en gestion de patrimoine et gestion de fortune, à actionnariat indépendant et familial.
L’accompagnement d’IB Gestion Privée vous donne accès à :
Accédez à des classes d'actifs jusque-là réservées aux investisseurs institutionnels — private equity, dette privée, infrastructure, immobilier non coté — intégrées à votre contrat dans une allocation diversifiée sur l'ensemble des classes d'actifs, cotées et non cotées.
Capital-investissement et co-investissements aux côtés des grands gérants mondiaux : LBO, growth, secondaire.
Financement direct de l'économie réelle : dette senior, unitranche, dette d'infrastructure. Rendement contractuel et visibilité.
Énergie, transport, télécoms, transition énergétique : des actifs essentiels, de long terme, aux revenus souvent indexés.
Fonds immobiliers institutionnels, sociétés foncières, immobilier européen value-add et core.
Répartition illustrative. Objectifs nets des frais des fonds, indicatifs et non garantis. SRI : indicateur synthétique de risque, de 1 (le plus faible) à 7 (le plus élevé), donné à titre indicatif ; celui de chaque fonds figure dans son document d'informations clés. Votre allocation dépend de vos objectifs, de votre horizon, de votre profil de risque et du contrat retenu.
Gérants accessibles selon les contrats, les montants et l'éligibilité réglementaire de l'investisseur. Les actifs non cotés présentent un risque de perte en capital et une liquidité réduite.
Témoignages
★★★★★5,0 / 5
59 avis sur Google : Paris (19) et Biarritz (40)
Avis de Paris · Avis de Biarritz
Extraits d’avis publiés sur les fiches Google du cabinet à Paris et à Biarritz, sélectionnés par IB Gestion Privée et reproduits sans le nom de leurs auteurs ; les passages coupés sont signalés par […].
Notre modèle de rémunération
À performance brute identique, chaque euro de frais évité reste investi.
| Modèle traditionnelrémunéré par les supports | IB Gestion Privéehonoraires de conseil |
|---|---|
| Rétrocessions intégrées dans les frais des supports, conservées par le distributeur | Honoraires connus à l’avance en pourcentage de l’encours, dégressifs ; commissions reversées à votre contrat |
| Parts retail frais de gestion plus élevés | Parts institutionnelles / clean shares lorsqu’elles sont disponibles |
| Peu d’ETF peu rémunérateurs pour le distributeur | ETF utilisés librement lorsqu’ils sont pertinents dans l’allocation |
| Choix des supports peut dépendre du modèle économique du distributeur | Choix des supports décorrélé de leur niveau de rétrocession |
| Lisibilité des coûts rémunération souvent intégrée aux produits | Lisibilité des coûts honoraires clairement identifiables sur votre relevé |
1 000 000 € investis pendant 10 ou 15 ans : l'écart de frais, année après année, pèse lourd. Notre simulateur ne promet pas un rendement : il mesure ce que l'on peut réellement calculer, les frais.
Toutes les couches de coût sont à comparer, pas seulement les frais visibles du contrat :
Deux contrats aux mêmes frais d'enveloppe peuvent avoir un coût réel très différent selon les supports sélectionnés.
Pour choisir le contrat luxembourgeois le plus adapté, nous partons de votre patrimoine dans sa globalité — fiscalité, famille, entreprise — et de vos objectifs : revenus, sécurisation, transmission. Nous choisissons ensuite le contrat et construisons le portefeuille sur l’ensemble des classes d’actifs, cotées et non cotées. Notre conviction, que nous appliquons au quotidien : des honoraires de conseil connus à l’avance et des ETF et parts institutionnelles, qui font d’IB Gestion Privée l’un des rares cabinets à proposer un modèle de rémunération indépendant des supports.
Jean-Noël InsaustiGérant associé — IB Gestion Privée
Deux façons de travailler ensemble
Selon votre disponibilité, votre expertise et vos objectifs, nous vous proposons deux modes d’accompagnement complémentaires.
Le choix de la plupart de nos clients
Ce que nous faisons
Rémunération
Vous pilotez
Nous intervenons
Ils travaillent avec nous
Pour quels profils ?
L’assurance-vie luxembourgeoise n’est pas nécessairement la meilleure solution pour tout le monde. Elle devient particulièrement intéressante pour :
banque dépositaire distincte de l’assureur, super privilège, diversification des établissements.
qui souhaitent diversifier leurs établissements et bénéficier d’une architecture plus ouverte.
qui doivent investir et structurer un capital important.
susceptibles de changer de résidence fiscale.
titres vifs, actifs non cotés ou plusieurs mandats de gestion.
transmission, plusieurs établissements financiers, holdings ou organisation internationale.
FAQ
Nos experts répondent aux questions les plus fréquentes sur l’assurance-vie luxembourgeoise, les frais et l’accès aux actifs privés.
Quelle différence entre une assurance-vie française et une assurance-vie luxembourgeoise ?
Les deux contrats peuvent bénéficier d’une fiscalité similaire pour un résident fiscal français. Les principales différences concernent la protection des actifs, l’architecture financière, les possibilités de personnalisation et la mobilité internationale. Le contrat luxembourgeois permet notamment d’accéder, selon les montants et les compagnies, à des fonds dédiés (FAS, FID), des devises, des titres vifs, des actifs privés ou des solutions d’investissement moins courantes dans les contrats français.
Quel montant minimum faut-il investir ?
Les tickets d’entrée varient selon les compagnies. Dans la pratique, nous considérons que l’assurance-vie luxembourgeoise devient particulièrement pertinente à partir d’environ 250 000 €, notamment lorsque l’investisseur souhaite accéder à une architecture financière plus ouverte, aux actifs privés ou à notre modèle en honoraires de conseil. Certains contrats sont néanmoins accessibles à partir de montants inférieurs.
Quels sont les frais d’une assurance-vie luxembourgeoise ?
Il faut additionner plusieurs couches : les frais du contrat (assureur et dépositaire), les frais des supports, les éventuelles rémunérations indirectes versées au distributeur et les honoraires de conseil. Deux contrats affichant les mêmes frais d’enveloppe peuvent avoir un coût réel très différent selon les supports retenus. Nous vous présentons le coût total, chiffré sur votre montant, avant toute souscription ; notre simulateur en donne un ordre de grandeur.
Peut-on investir dans le private equity ou la dette privée dans une assurance-vie luxembourgeoise ?
Oui. Selon les contrats et les montants, l’assurance-vie luxembourgeoise peut accueillir des fonds de private equity, de dette privée, d’infrastructure ou d’immobilier non coté, par des fonds semi-liquides ou, pour les patrimoines plus importants, par des fonds à appels de capitaux sélectionnés gérant par gérant. Ces actifs présentent une liquidité réduite et un risque de perte en capital : ils s’intègrent dans une allocation diversifiée et un horizon long.
Qu’est-ce qu’une part clean share ?
Une clean share, ou part institutionnelle, est une catégorie de part d’un fonds dont les frais n’intègrent pas, ou intègrent moins, de rémunération destinée au distributeur. Elle permet de distinguer clairement le coût du produit de la rémunération du conseil.
Comment IB Gestion Privée est-il rémunéré ?
Plusieurs modèles sont possibles selon les contrats et les situations. Dans notre modèle en honoraires de conseil, nos honoraires sont calculés en pourcentage de l’encours conseillé, connus à l’avance et dégressifs ; toutes les commissions versées par les supports sont reversées à votre contrat. Cette organisation nous permet d’utiliser librement des ETF et des parts institutionnelles lorsque nous les jugeons adaptés. Avant toute souscription, les frais et notre mode de rémunération vous sont présentés clairement.
Peut-on investir en ETF dans une assurance-vie luxembourgeoise ?
Oui, de nombreux contrats luxembourgeois permettent désormais d’utiliser des ETF. Nous les combinons lorsque cela est pertinent avec des fonds à gestion active, des obligations, des titres vifs ou des actifs non cotés. Le choix dépend de votre objectif et non du niveau de rémunération généré par le support.
Qu’est-ce qu’un FAS ?
Le Fonds d’Assurance Spécialisé permet de construire une allocation personnalisée au sein du contrat luxembourgeois, avec une large autonomie dans la sélection des actifs admissibles. Il est particulièrement adapté aux investisseurs souhaitant disposer d’une architecture financière sur mesure.
Qu’est-ce qu’un FID ?
Le Fonds Interne Dédié est un compartiment individualisé du contrat, généralement confié à un gestionnaire financier professionnel. Il permet une gestion extrêmement personnalisée et peut s’intégrer à une stratégie de gestion de fortune.
Une société peut-elle souscrire un contrat luxembourgeois ?
Une personne morale peut, dans certaines conditions, souscrire un contrat de capitalisation luxembourgeois. Cette solution peut être étudiée pour la gestion de la trésorerie long terme d’une société ou d’une holding. L’éligibilité et les conditions dépendent de la compagnie et de la situation de la personne morale.
Un non-Français résidant en France peut-il souscrire ?
Oui dans de nombreux cas. L’acceptation dépend néanmoins de la nationalité, de la résidence fiscale et des règles propres à chaque assureur. Nous vérifions cette éligibilité avant toute démarche de souscription.
Quels sont les inconvénients d’une assurance-vie luxembourgeoise ?
Le contrat luxembourgeois n’est pas toujours la solution la plus simple ni la moins chère pour les petits patrimoines. Les tickets d’entrée sont généralement plus élevés, certaines architectures nécessitent davantage de suivi et tous les avantages du Luxembourg ne sont pas utiles à chaque investisseur. Notre rôle consiste aussi à vous dire lorsqu’un contrat français est plus adapté.
Une approche sur le long terme
À partir d’un certain niveau de patrimoine, la question n’est plus seulement de choisir une assurance-vie : il faut coordonner l’ensemble. IB Gestion Privée accompagne les familles et les dirigeants sur des problématiques de gestion de fortune et de family office.
« Une vision globale de votre patrimoine, aujourd’hui et pour les générations futures. »
dès 250 000 €
dès 1 M€
au-delà de 5 M€
Les avantages du contrat luxembourgeois
Le contrat luxembourgeois repose sur un cadre de protection propre au Luxembourg, le triangle de sécurité. Il donne accès à un univers d’investissement plus large et applique la fiscalité de votre pays de résidence.
Le triangle de sécurité Tous les avantages Les inconvénients
Il protège la propriété de vos actifs et votre rang de créancier ; il ne protège pas contre la baisse de valeur des supports.
En France, la garantie du FGAP est plafonnée à 70 000 € par assuré et par assureur.
Parlons de votre situation
Vous souhaitez comparer les contrats, comprendre leurs frais, accéder aux actifs privés ou déterminer si une assurance-vie luxembourgeoise est réellement adaptée à votre situation ? Un conseiller IB Gestion Privée étudie avec vous :
Nos conseillers s’engagent à vous répondre sous 24 h.