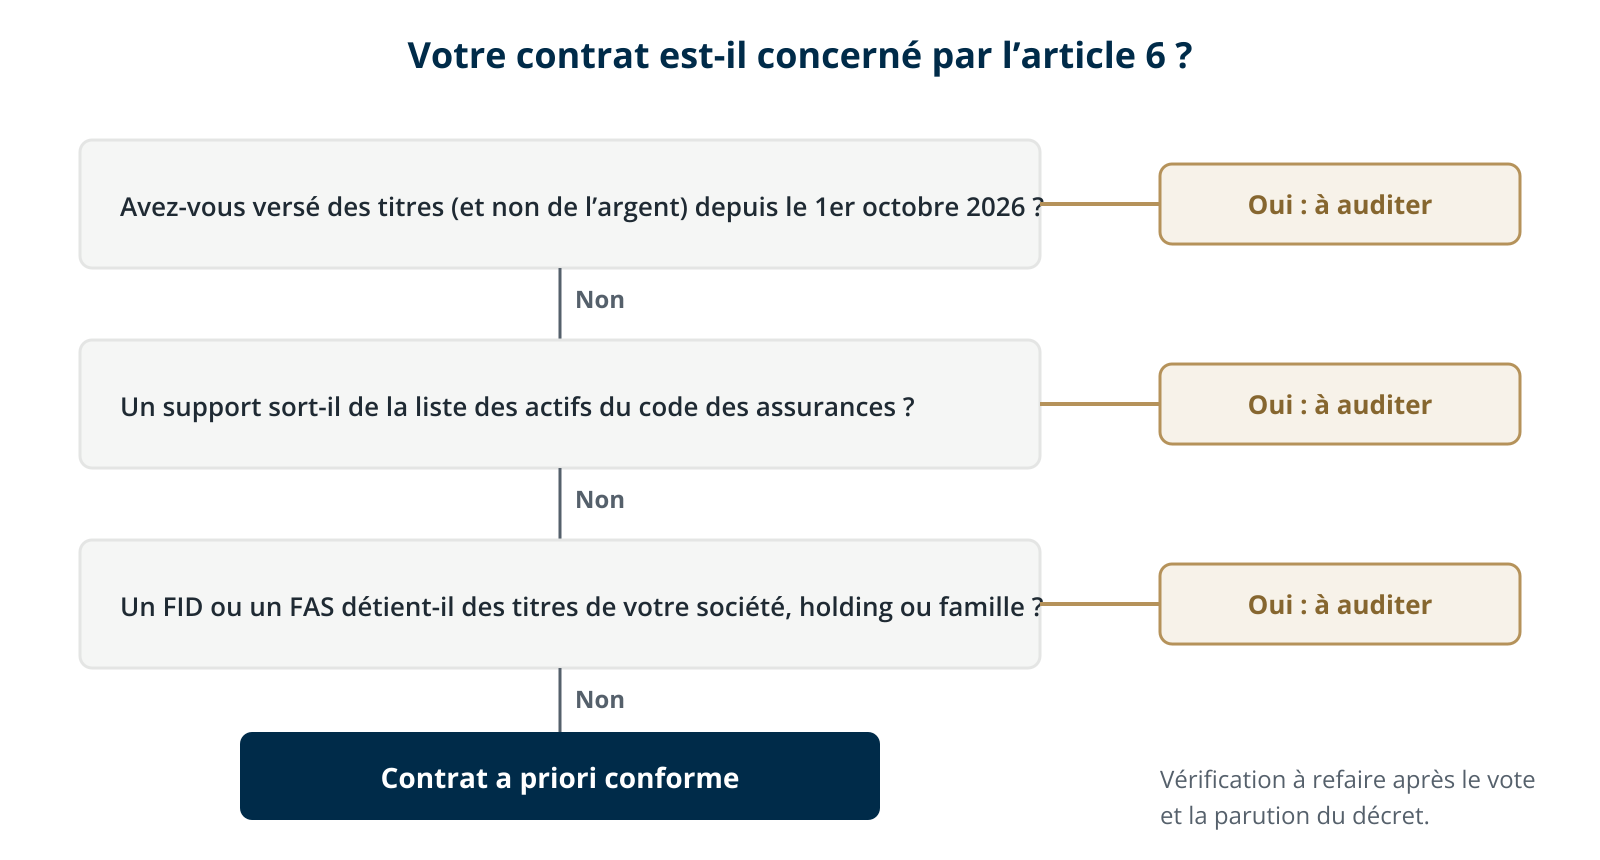
L’article 6 du projet de loi de finances pour 2027 réserve la fiscalité de l’assurance-vie aux contrats qui respectent trois conditions. Les contrats luxembourgeois classiques ne sont pas remis en cause ; les fonds dédiés qui logent des titres liés au souscripteur et les versements en titres sont visés. Voici ce qui change, pour qui, et ce qu’il faut vérifier avant le 1er juillet 2027. Déposé à l’Assemblée nationale le 1er octobre 2026, le projet de loi de finances pour 2027 (PLF 2027) contient un article intitulé « Protection du modèle de l’assurance-vie ». Le texte ne cite aucun pays, mais il a été lu à Paris comme à Luxembourg comme une mesure visant certains montages réalisés dans des contrats d’assurance-vie luxembourgeois : les fonds internes dédiés (FID) et les fonds d’assurance spécialisés (FAS) qui détiennent des titres de la société du souscripteur, et les primes payées par apport de titres. Cet article fait le point sur le texte, rappelle ce que l’assurance-vie luxembourgeoise conserve, et aide à repérer les contrats à auditer. Pour le fonctionnement complet d’un contrat, voir notre guide complet de l’assurance-vie luxembourgeoise. L’article 6 ne crée pas d’impôt nouveau. Il ajoute des conditions à l’accès au régime fiscal de faveur de l’assurance-vie, pour les contrats français comme pour les contrats souscrits auprès d’un assureur étranger par un résident fiscal français. Un contrat qui ne les respecte pas reste un contrat d’assurance-vie, mais il perd tout ou partie de ses avantages fiscaux, en cas de rachat comme au décès. Le cercle familial retenu comprend le conjoint ou partenaire de Pacs, les ascendants, les descendants et les frères et sœurs. Le contrôle d’une société s’apprécie selon les règles de l’article 150-0 B ter du code général des impôts ; un décret doit fixer le seuil de détention indirecte et le délai de régularisation. Rejeté en commission des finances le 9 octobre 2026, le projet de loi est examiné en séance à l’Assemblée nationale depuis le 13 octobre ; selon L’Argus de l’assurance, les députés ont confirmé les trois critères. L’Assemblée a jusqu’au 17 novembre pour se prononcer en première lecture, puis le texte passera au Sénat ; la loi de finances ne sera définitive qu’après son vote et sa promulgation, en principe fin décembre. Les dates et les seuils peuvent donc encore évoluer : rien n’impose d’agir dans l’urgence, mais les contrats concernés gagnent à être audités dès maintenant. L’article 6 porte sur la fiscalité française, pas sur le contrat luxembourgeois lui-même. L’Association des compagnies d’assurances et de réassurances du Luxembourg (ACA) le rappelle dans sa note du 19 octobre 2026 : un résident fiscal français qui souscrit un contrat luxembourgeois reste soumis à la fiscalité française de l’assurance-vie, et ce contrat doit être déclaré à l’administration fiscale. Les atouts qui font l’intérêt d’un contrat luxembourgeois ne sont pas touchés. Ces protections sont détaillées dans nos pages consacrées au triangle de sécurité et à l’insaisissabilité d’un contrat luxembourgeois. Pour le souscripteur résident en France, la fiscalité reste celle de tout contrat d’assurance-vie : la fiscalité de l’assurance-vie luxembourgeoise est la même que celle d’un contrat français. Le mouvement est massif : selon les chiffres du CAA repris par Paperjam, les primes de la clientèle française sont passées de 13,88 milliards d’euros en 2024 à 18,33 milliards en 2025, et ses provisions de 96,84 à 122,97 milliards, soit 42 % des provisions vie du Luxembourg. Les contrats adossés à des fonds dédiés représentent 48 % des primes vie (16,86 milliards en 2025, toutes nationalités). Le CAA indique toutefois ne pas savoir combien de ces fonds détiennent un actif lié à leur souscripteur. Un contrat luxembourgeois peut combiner plusieurs supports dans une même enveloppe. Leur distinction est essentielle pour lire l’article 6 : sa troisième condition ne vise que les fonds dédiés, c’est-à-dire les FID et les FAS. Le fonds interne dédié est un compartiment propre au contrat, confié à un gestionnaire (banque ou société de gestion) qui investit selon une orientation définie avec le souscripteur. Le souscripteur ne donne pas d’ordres lui-même. Les règles de placement dépendent de sa catégorie, fixée par la lettre circulaire 26/1 du CAA pour les contrats émis depuis le 1er février 2026 (lettre circulaire 15/3 pour les contrats plus anciens) : plus la prime et le patrimoine mobilier sont élevés, plus l’univers d’investissement est large, jusqu’aux actifs non cotés. Le fonds d’assurance spécialisé permet au souscripteur de choisir lui-même chaque actif, dans les limites de sa catégorie, auprès d’une ou de plusieurs banques dépositaires. C’est le support qui se rapproche le plus d’un compte-titres logé dans l’assurance-vie. Contrairement à une idée répandue, il n’existe pas de seuil réglementaire d’accès au FAS ; en pratique, il s’envisage souvent à partir de 250 000 €. Le fonds interne dédié (FID) luxembourgeois Les titres vifs sont des actions ou des obligations détenues en direct, et non au travers d’un fonds. Ils ne peuvent pas être logés dans un fonds externe ou un fonds en euros : il faut un fonds dédié. Dans un FID, c’est le gestionnaire qui les sélectionne ; dans un FAS, c’est le souscripteur. Dans nos FAS accompagnés en conseil, nous privilégions des ETF et des fonds en parts institutionnelles ; les titres vifs relèvent plutôt d’un FID confié à un gestionnaire. Le FAS peut être aussi utilisé par un souscripteur qui souhaite garder sur le long terme des titres auxquels il est attaché, par exemple l’entreprise dans laquelle il a travaillé. Des actions cotées de grandes sociétés, sans lien avec le souscripteur, restent autorisées après l’article 6 : c’est le lien avec le souscripteur qui est visé, pas le titre vif en lui-même. Le fonds d’assurance spécialisé (FAS) Le droit luxembourgeois permet à l’assureur d’accepter, sous conditions, une prime payée en titres plutôt qu’en argent : le souscripteur transfère un portefeuille existant (actions cotées, obligations, parts de fonds, parfois titres non cotés) à la banque dépositaire du FID ou du FAS, et l’assureur en devient propriétaire. En France, la prime se paie en principe en numéraire. Pour un résident fiscal français, cet apport est traité comme une cession : la plus-value latente des titres est imposée au moment de l’apport. L’intérêt était donc rarement fiscal à l’entrée. Il était pratique : éviter de vendre puis de racheter les mêmes positions, avec des frais de transaction et une période hors du marché, ou transférer des titres difficiles à céder rapidement. Ce sujet rejoint celui des chefs d’entreprise qui cèdent leur société : la question n’est plus d’apporter des titres au contrat, mais de placer le produit de la vente dans une assurance-vie luxembourgeoise une fois la cession réalisée. Selon l’évaluation préalable du projet de loi, citée par France Épargne, le montage visé est celui d’un dirigeant qui loge les titres de sa holding patrimoniale dans un contrat étranger. Le contrat devient alors une enveloppe autour d’un actif que le souscripteur contrôle déjà, avec plusieurs effets cumulés : Le texte ne vise ni le Luxembourg, ni les fonds dédiés en tant que tels : il vise l’assurance-vie utilisée comme enveloppe autour d’actifs que le souscripteur contrôle. L’administration estime, selon la même source, que « ces pratiques tendent à faire de l’assurance-vie un produit purement fiscal ». L’ACA ne conteste pas l’objectif, qu’elle juge « légitime », mais demande que la lutte contre les abus cible les comportements abusifs et non le lieu d’établissement de l’assureur. Plusieurs praticiens relèvent que ces montages étaient déjà rares : les assureurs luxembourgeois se montraient réservés sur les apports de titres non cotés, et la Belgique, par la voie de son service des décisions anticipées, refusait déjà le régime favorable aux contrats dont le fonds dédié détenait des actifs liés au preneur. La sanction est la perte du régime fiscal de faveur. Pour les contrats souscrits avant le 1er octobre 2026, elle ne porterait à l’impôt sur le revenu que sur les produits des primes versées après cette date ; au décès, la conformité s’apprécie à la date du décès. Un rachat sur un contrat de plus de huit ans bénéficie normalement d’un abattement annuel de 4 600 € (9 200 € pour un couple) et du taux de 7,5 % pour les primes jusqu’à 150 000 €. Un contrat non conforme perd ces deux avantages : les produits sont imposés à 12,8 % (ou au barème), dès le premier euro. Les prélèvements sociaux de 17,2 % restent dus dans les deux cas. C’est au décès que l’écart est le plus fort. Un contrat conforme transmet le capital selon l’article 990 I (versements avant 70 ans) ou 757 B (versements après 70 ans). Un contrat non conforme verrait les sommes soumises aux droits de succession, calculés selon le lien de parenté : l’écart est limité pour un enfant, il devient considérable pour un neveu ou un concubin. Pour les dirigeants, l’enjeu se combine avec la préparation de la succession : notre article sur l’organisation de la transmission après la vente de son entreprise présente les autres outils (donation avant cession, pacte Dutreil, donation-partage). La très grande majorité des contrats luxembourgeois investis en fonds en euros, fonds externes, ETF ou fonds dédiés diversifiés ne sont pas concernés. Trois questions suffisent pour un premier tri : Une seule réponse positive justifie un audit. Les expatriés et les personnes qui rentrent en France sont aussi concernés : un contrat souscrit à l’étranger repasse sous la fiscalité française dès le retour, et le régime des droits de succession dépend aussi de la résidence des bénéficiaires (voir notre page sur la mobilité internationale de l’assurance-vie luxembourgeoise). Notre recommandation est de raisonner contrat par contrat, dans l’intérêt du souscripteur, et d’éviter deux erreurs : ne rien faire, ou tout racheter dans la précipitation. Pour un contrat détenu ailleurs, nous étudions aussi le rachat partiel ciblé : conserver les lignes bloquées ou peu liquides, libérer les lignes liquides. Le comparatif des contrats d’assurance-vie luxembourgeoise présente les contrats et les fonds dédiés proposés par nos assureurs partenaires. Ce projet s’inscrit dans un contexte plus large, que nous avions analysé dans notre article « L’assurance-vie luxembourgeoise, la réponse à l’instabilité fiscale en France ? ». Nous mettrons cet article à jour après la promulgation de la loi de finances pour 2027. Non. Un contrat luxembourgeois conforme aux trois conditions garde exactement la fiscalité d’un contrat français. Seuls les contrats alimentés en titres, investis en supports atypiques ou dont un fonds dédié détient des actifs liés au souscripteur perdraient le régime de faveur. Oui, dans un FID ou un FAS, à condition que ces titres n’aient pas de lien avec le souscripteur, l’assuré, un bénéficiaire ou leur famille. Des actions de sociétés cotées sans lien avec la famille restent possibles. L’assureur luxembourgeois pourra peut-être toujours l’accepter, mais une prime versée en titres à compter du 1er octobre 2026 ferait perdre au contrat la fiscalité française de l’assurance-vie. Il faut donc vendre les titres et verser le produit de la vente. Il l’est pour les primes versées après cette date et, à compter du 1er juillet 2027, pour le contenu de ses fonds dédiés et pour la transmission au décès. Un contrat ancien investi en supports classiques, alimenté en argent, n’a rien à changer. Non, sauf cas particulier. Un rachat est imposé et fait perdre l’antériorité ; un arbitrage interne suffit le plus souvent à mettre un fonds dédié en conformité. Mieux vaut attendre le texte définitif et faire auditer le contrat. Jean-Noël Insausti Gérant associé d’IB Gestion Privée, gestionnaire de fortune – conseiller en investissements financiers. Il a repris en 2014 le cabinet à actionnariat familial fondé par son père et est cofondateur du site spécialisé Club Luxembourg en 2017. Intervenant expert sur les sujets de l'assurance-vie Luxembourgeoise (Grand Forum du Patrimoine 2026, Bsmart...) et spécialisé dans la construction de portefeuilles financiers. Mastère spécialisé Gestion patrimoniale et immobilière (Kedge BS), ingénieur INSA. Article d'information générale, qui ne constitue pas un conseil personnalisé. Les règles évoquées peuvent évoluer ; leur application dépend de votre situation. Vous souhaitez plus de précisions sur ce sujet ? Un expert vous contacte pour vous accompagner. Paris : 01 75 43 44 01 · Biarritz : 05 59 22 54 24PLF 2027 et assurance-vie luxembourgeoise : ce que change l’article 6
Sommaire10 parties
Ce que prévoit l’article 6 du PLF 2027
Trois conditions cumulatives
Condition Ce que dit le texte Ce qui est visé en pratique Primes en numéraire Les primes versées à compter du 1er octobre 2026 doivent être payées en argent Les versements par remise de titres (actions, parts, portefeuille existant) Supports comparables Les unités de compte doivent présenter des caractéristiques similaires aux actifs admis par le code des assurances (article L. 131-1) Les créances non négociées, certains actifs illiquides ou montages sans équivalent en droit français Aucun actif lié au souscripteur dans un fonds dédié Un FID ou un FAS ne peut contenir aucun actif émis, garanti ou dû par le souscripteur, l’assuré, un bénéficiaire, leur famille proche ou une société qu’ils contrôlent Les titres de sa propre société, de sa holding familiale, ou un actif dont la valeur en dépend principalement Le calendrier prévu
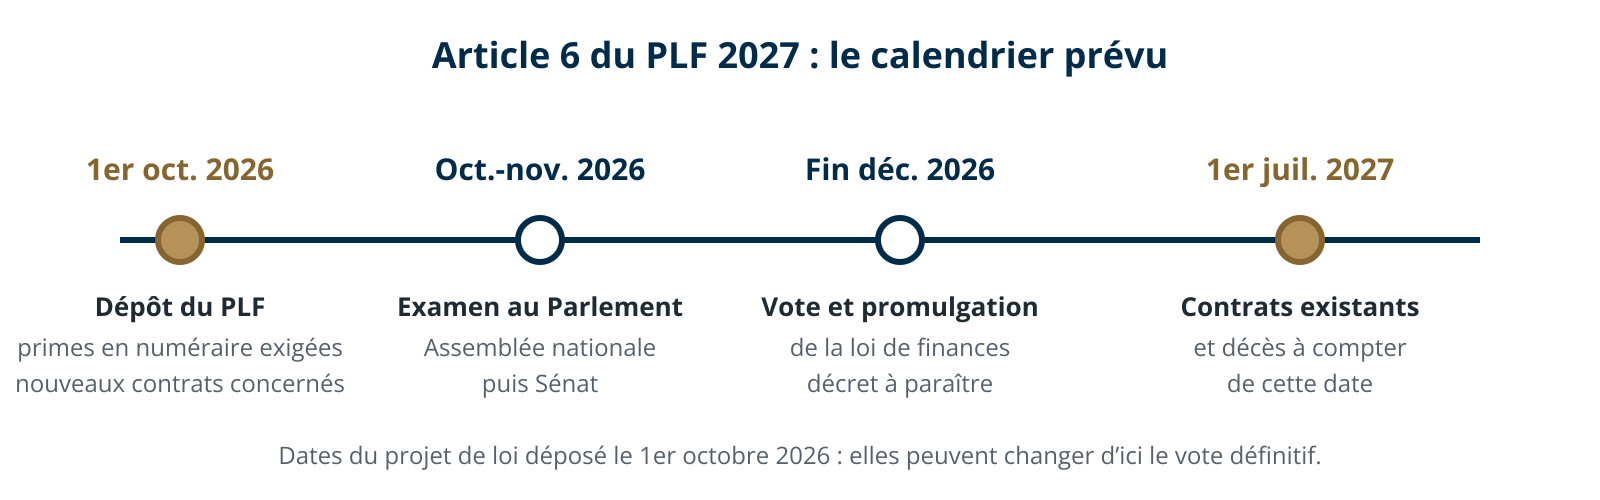
Situation Application prévue Contrat souscrit à compter du 1er octobre 2026 Dès la souscription Contrat plus ancien : rachats Produits issus des primes versées à compter du 1er octobre 2026 Contrat plus ancien : supports et fonds dédiés À compter du 1er juillet 2027 Transmission au décès Décès survenus à compter du 1er juillet 2027, conformité appréciée à la date du décès Où en est le texte ?
Les avantages de l’assurance-vie luxembourgeoise qui demeurent
Avantage Ce qu’il apporte Effet de l’article 6 Triangle de sécurité Les actifs du contrat sont déposés auprès d’une banque dépositaire, séparés du patrimoine de l’assureur, sous le contrôle du Commissariat aux assurances (CAA) Aucun Super-privilège En cas de faillite de l’assureur, les souscripteurs passent avant tous ses autres créanciers sur les actifs représentatifs des contrats Aucun Architecture ouverte Fonds en euros, fonds externes, FIC, FID et FAS, titres vifs, non coté Le contenu des fonds dédiés est encadré Multidevise Contrat et supports en euros, dollars, francs suisses… Aucun Portabilité internationale Le contrat suit la fiscalité du pays de résidence en cas d’expatriation Aucun Crédit lombard Le contrat peut servir de garantie à un financement Aucun 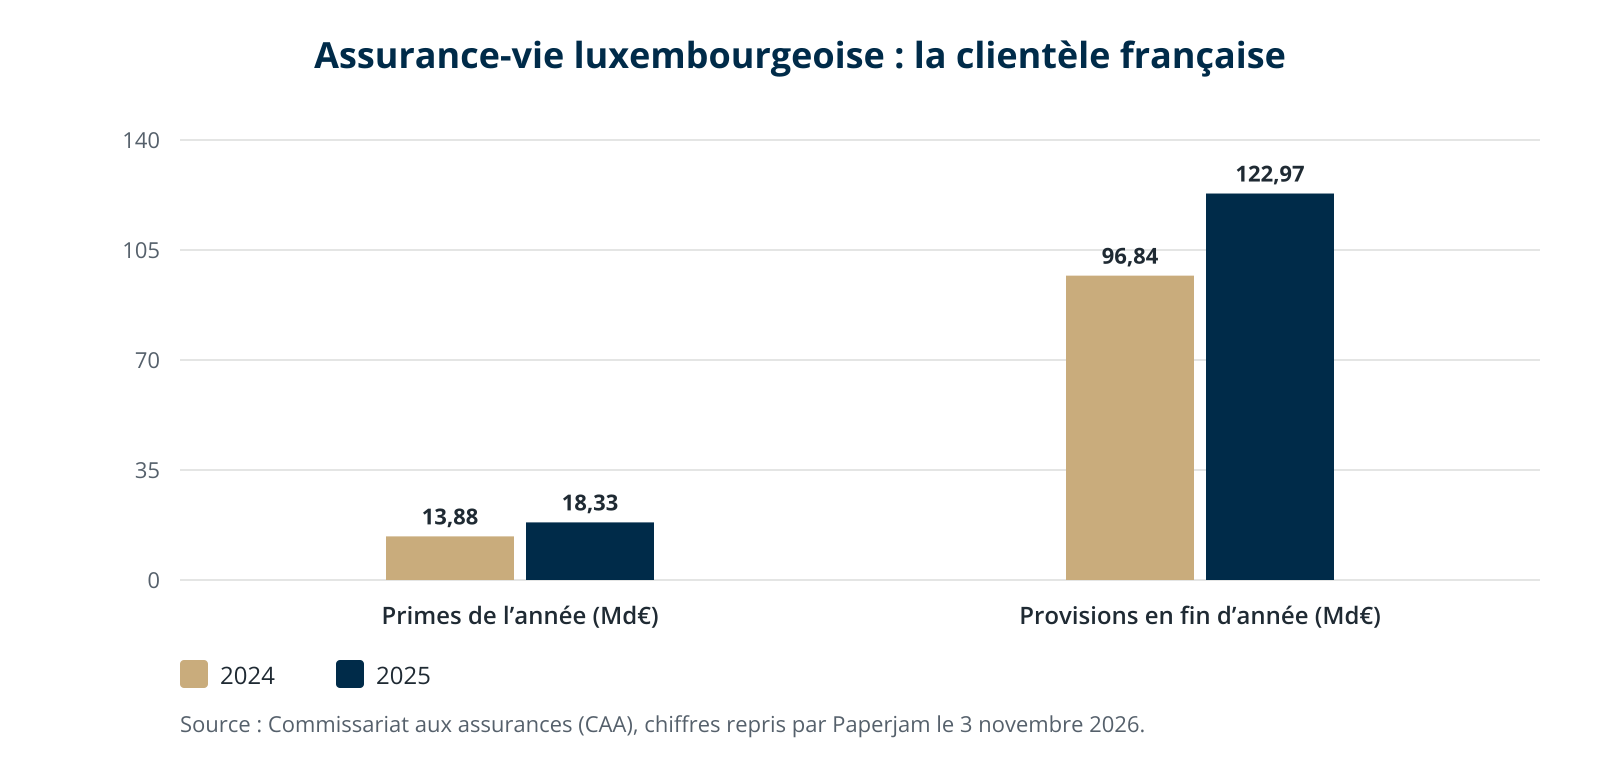
Les compartiments d’un contrat luxembourgeois
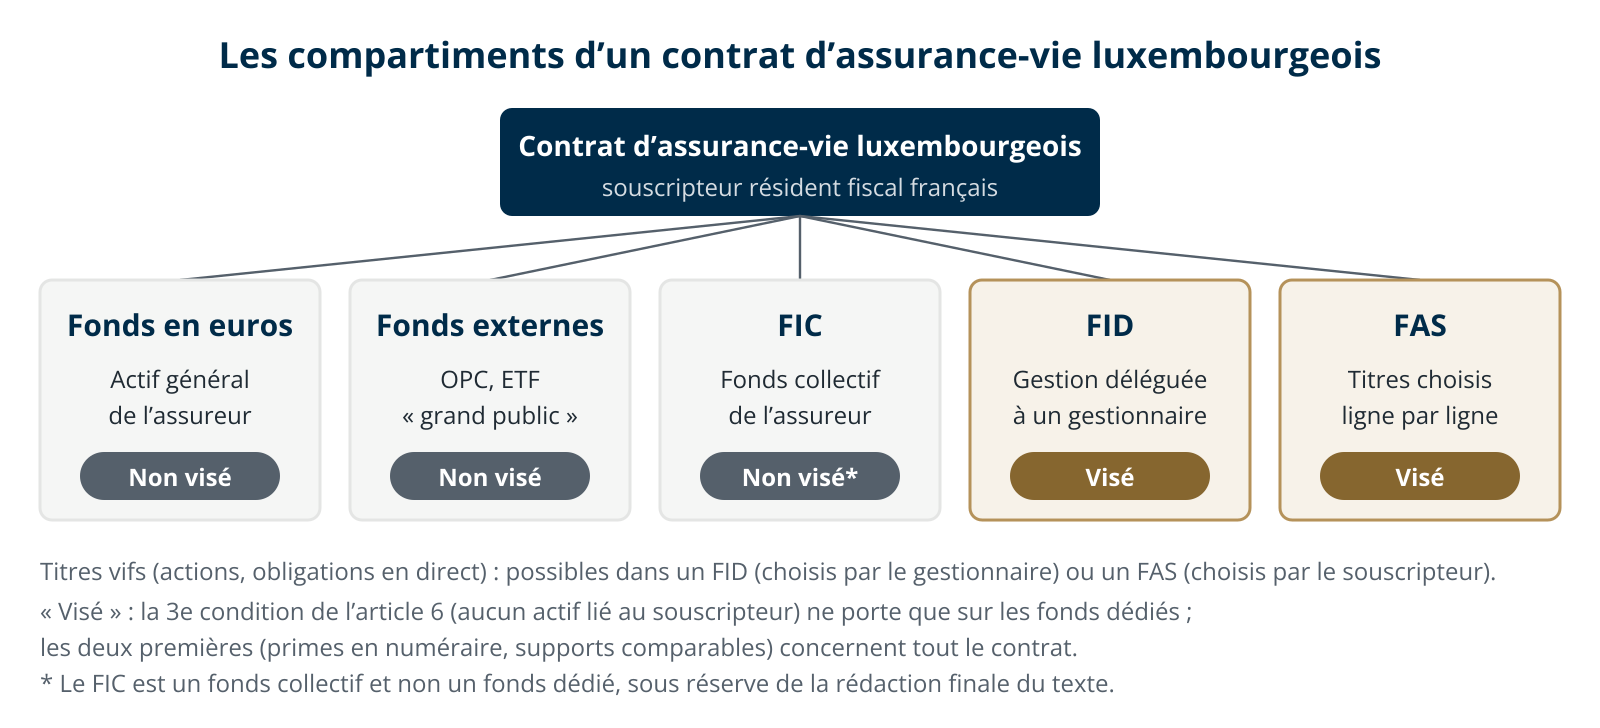
Support Qui choisit les actifs Accès Titres vifs Fonds en euros L’assureur (actif général) Selon l’assureur Non Fonds externe (FEX) Une société de gestion, pour tous ses porteurs Dès la catégorie N Non Fonds interne collectif (FIC) L’assureur ou un gestionnaire, pour plusieurs contrats Selon le fonds Selon le fonds Fonds interne dédié (FID) Un gestionnaire choisi, selon un mandat Catégorie A au minimum (125 000 € investis et 250 000 € de patrimoine mobilier) Oui Fonds d’assurance spécialisé (FAS) Le souscripteur, ligne par ligne, avec son conseil Aucune condition réglementaire de prime ni de fortune Oui Le FID, une gestion déléguée sur mesure
Le FAS, des titres choisis un par un
Loger des titres vifs dans un contrat
L’apport de titres : comment il fonctionnait
Étape Avant le PLF 2027 Après le PLF 2027 (si adopté) Versement En argent ou en titres, selon l’accord de l’assureur En argent uniquement pour garder la fiscalité de l’assurance-vie Portefeuille existant Transféré tel quel dans le FID ou le FAS Vendu, puis le produit de la vente est versé Titres de sa société ou de sa holding Possibles dans un fonds dédié, sous réserve des règles luxembourgeoises Exclus des fonds dédiés Les dérives que vise le texte
Ce que risque un contrat non conforme
En cas de rachat
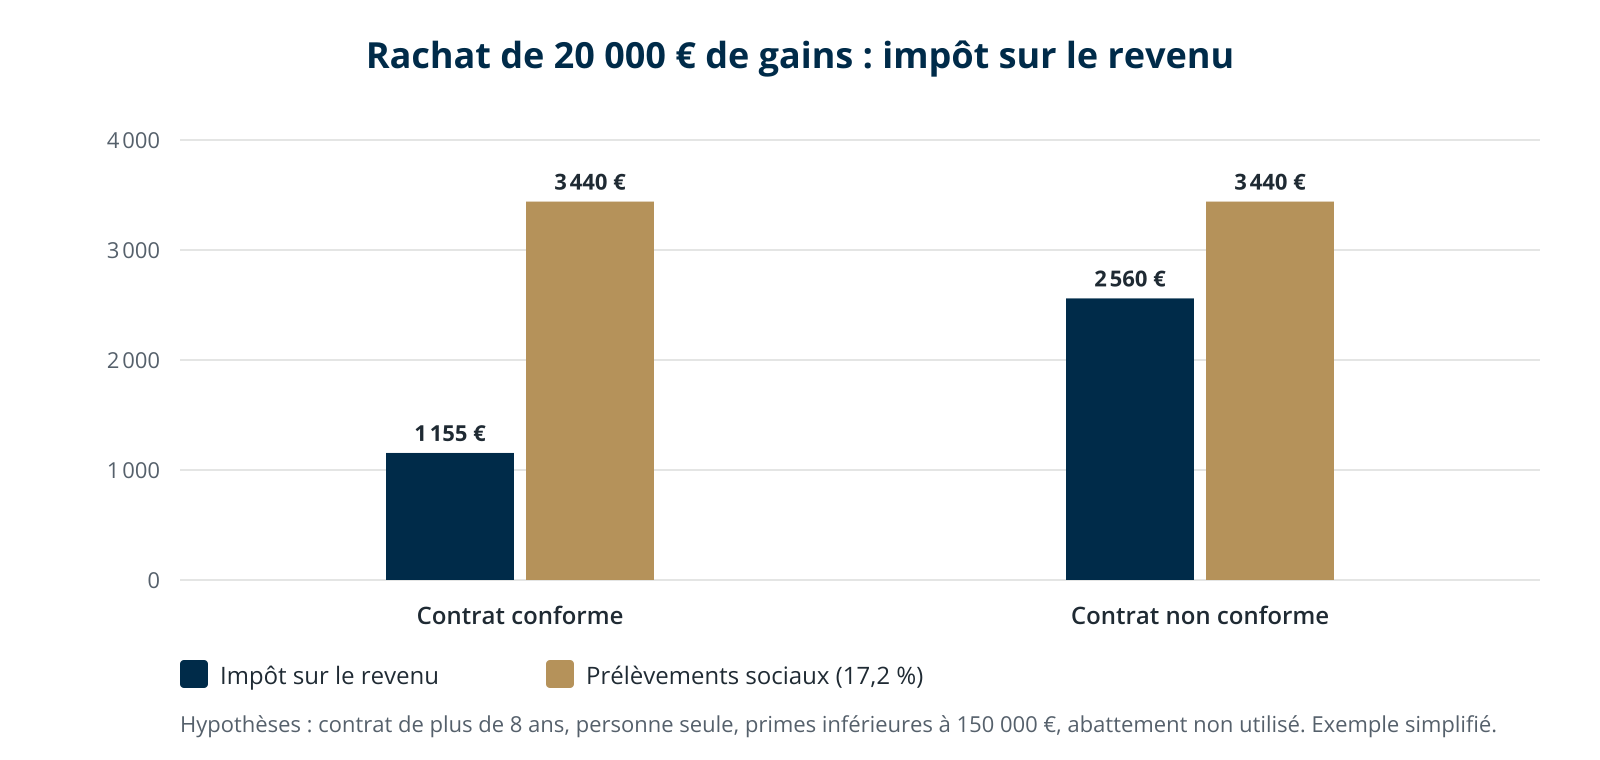
Rachat de 20 000 € de gains Contrat conforme Contrat non conforme Abattement annuel 4 600 € Aucun Impôt sur le revenu 15 400 € × 7,5 % = 1 155 € 20 000 € × 12,8 % = 2 560 € Prélèvements sociaux (17,2 %) 3 440 € 3 440 € Total 4 595 € 6 000 € Au décès
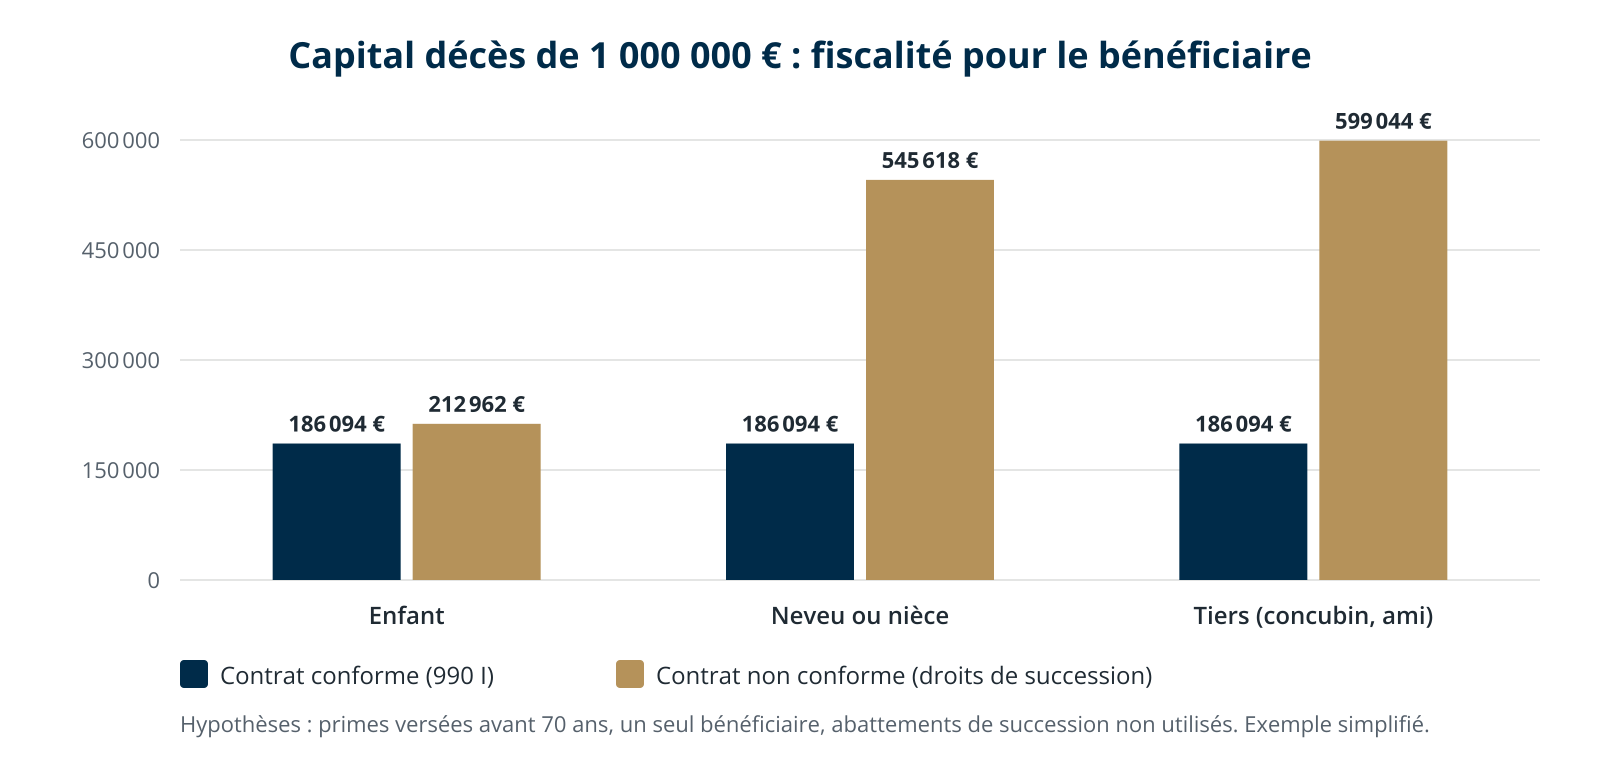
Bénéficiaire de 1 000 000 € Contrat conforme (990 I) Contrat non conforme (droits de succession) Enfant 186 094 € 212 962 € Neveu ou nièce 186 094 € 545 618 € Tiers (concubin, ami) 186 094 € 599 044 € Votre contrat est-il concerné ?
Que faire d’ici au 1er juillet 2027 ?
Questions fréquentes
Le PLF 2027 supprime-t-il l’avantage fiscal de l’assurance-vie luxembourgeoise ?
Peut-on encore détenir des titres vifs dans un contrat luxembourgeois ?
Peut-on encore faire un apport de titres à un contrat ?
Mon contrat souscrit avant le 1er octobre 2026 est-il concerné ?
Faut-il racheter ou transférer son contrat luxembourgeois ?
Sources

Fiscalité17 min de lecture
L'auteur

